Содержание
- 1. Российский рынок жилой недвижимости: основные тенденции
- 2. Льготная ипотека и формирование двух сегментов рынка жилья
- 3. Трансмиссия денежно-кредитной политики на рынке жилья
- 4. Региональные особенности рынка жилья: различия цен и роль льготной ипотеки
- Заключение
- Новостройки подорожали значительно сильнее вторичного жилья. С конца 2020 года по III квартал 2026 года цены на первичное жилье с учетом потребительской инфляции выросли на 33,9%, на вторичное — на 4,9%. Ипотечное кредитование восстанавливается после двух лет спада.
- Зависимость ипотеки от господдержки сохраняется. На льготные программы приходилось около 63% денежного объема рублевых выдач в январе–сентябре 2026 года. Снижение их доли связано преимущественно с восстановлением рыночного кредитования, которое выросло более чем втрое с низкой базы, при почти неизменном объеме льготных выдач. Сближение средних цен двух рынков пока ограничено.
- Льготные программы ограничивают прямую передачу ключевой ставки в стоимость кредита для их участников. По предварительным данным за сентябрь 2026 года, ставка рыночных выдач составляла 17,97% годовых, льготных — 5,75%.
- Опережающее удорожание новостроек широко распространено по регионам. За I квартал 2021 — III квартал 2026 года первичные цены росли быстрее вторичных в 67 из 78 наблюдаемых территорий. Вместе с тем масштаб и направление расхождения различаются: единые федеральные условия поддержки не определяют одинаковый результат для всех регионов.
1. Российский рынок жилой недвижимости: основные тенденции
К 2026 году российский рынок жилья сохраняет две особенности: устойчивое номинальное удорожание недвижимости и более быстрый рост цен на «первичку». При этом динамика ипотечных выдач существенно менее равномерна, чем динамика цен: периоды расширения кредитования сменяются резкими сокращениями. Восстановление выдач в 2026 году происходит после двух лет спада, а соотношение стоимости жилья и зарплаты остается менее благоприятным, чем в начале рассматриваемого периода, особенно для покупателей новостроек.
С конца 2020 года по III квартал 2026 года цены первичного жилья в номинальном выражении выросли в 2,12 раза, или на 112,0%; вторичного — на 66,1%. В реальном выражении, с учетом роста цен на 58,3% за тот же период, удорожание первичного жилья составляет 33,9%, тогда как вторичного — только 4,9%. Значительное превышение темпов потребительской инфляции за весь период характерно прежде всего для первичного рынка.
График 1. Номинальная и реальная динамика цен жилья, конец 2020 года = 100.
Источник: Росстат.
Быстрое удорожание жилья в 2021–2022 годах сменилось более умеренным номинальным ростом. В 2026 году цены продолжили повышаться: за три квартала прирост индекса первичного жилья составил 7,2%, вторичного — 5,5%. После учета потребительской инфляции рост был существенно меньше —2,0 и 0,5% соответственно. Новостройки продолжали дорожать в реальном выражении, тогда как динамика вторичного жилья была близка к изменению общего уровня потребительских цен.
Различия между сегментами проявляются и в уровнях средних цен за квадратный метр. В III квартале 2026 года средняя стоимость 1 м? на первичном рынке составляла 226,5 тыс. руб., на вторичном — 149,2 тыс. руб.; отношение этих величин достигало 1,52. Вместе с тем такое сопоставление не означает, что квартира у застройщика стоит в полтора раза дороже аналогичной на вторичном рынке: средние цены зависят от характеристик и территориального состава наблюдаемого жилья.
В отличие от цен, ипотечные выдачи не демонстрируют устойчивого роста на всем рассматриваемом интервале. После сокращения в 2022 году кредитование резко расширилось в 2023-м: за год было предоставлено 2,04 млн ипотечных жилищных кредитов на 7,78 трлн руб. В 2024 году количество выдач снизилось на 36,0%, а в 2025-м — еще на 25,7%, до 0,97 млн. Денежный объем в 2025 году сократился относительно предыдущего года заметно меньше — на 8,9%, до 4,45 трлн руб.
Особенно заметный перелом внутри этого периода приходится на середину 2024 года. В июне объем выдач достигал 788,5 млрд руб., а в июле снизился до 356,0 млрд руб., то есть на 54,9% за месяц. Банк России связывал июльское сокращение с завершением массовой программы «Льготная ипотека» и паузой до возобновления выдач по обновленной «Семейной ипотеке».
В январе–сентябре 2026 года выдачи увеличились: предоставлено 787,8 тыс. кредитов на 3,58 трлн руб. По сравнению с теми же месяцами 2025 года количество увеличилось на 33,5%, объем — на 35,0%, однако возвращения к масштабам ипотечного рынка 2023 года не произошло.
Средний размер ипотечного кредита за год увеличился с 2,50 млн руб. в 2020 году до 4,60 млн руб. в 2025-м, хотя рост не был непрерывным. Увеличение этого значения согласуется с удорожанием жилья, но не может быть объяснено только им: на показатель влияют также первоначальный взнос, размер приобретаемого объекта и состав выдач. Следовательно, рост денежного объема кредитования не обязательно означает пропорциональное расширение числа покупателей. Аналогичным образом средняя ставка по фактически выданным кредитам зависит от сочетания льготных и рыночных выдач и не характеризует условия, доступные любому новому заемщику.
Для оценки соотношения стоимости жилья и трудовых доходов используется цена 1 м? в единицах среднемесячной начисленной зарплаты работников организаций. Во II квартале 2021 года этот показатель составлял 1,55 для первичного жилья и 1,24 для вторичного; во II квартале 2026 года — соответственно 1,99 и 1,31. При сравнении одинаковых кварталов, которое уменьшает влияние сезонности зарплат, стоимость квадратного метра относительно этого доходного показателя увеличилась на 28,2% в новостройках и на 6,3% на вторичном рынке. За весь интервал ухудшение соотношения цены и зарплаты было значительно сильнее на первичном рынке.
Восстановление ипотечных выдач к осени 2026 года сочетается с дальнейшим ростом цен. Накопленное удорожание относительно потребительских цен и зарплаты значительно сильнее на первичном рынке. Эти различия и перелом выдач после изменения льготных программ в 2024 году ставят вопрос о том, как государственная поддержка влияет на условия покупки и взаимосвязь двух рынков.
2. Льготная ипотека и формирование двух сегментов рынка жилья
После завершения массовой программы льготной ипотеки государственная поддержка сохранила значительную роль в жилищном кредитовании, однако ее структура и соотношение с рыночными выдачами изменились. В 2026 году рыночное кредитование росло быстрее льготного, а относительная цена новостроек снизилась по сравнению с концом 2025 года. Вместе с тем ни преобладание господдержки в выдачах, ни значительный разрыв средних цен двух рынков не исчезли. Чтобы объяснить эти наблюдения, необходимо различать динамику кредитования, условия покупки для отдельных групп заемщиков и общую доступность жилья.
Массовая программа, действовавшая в 2020–2024 годах, расширила круг покупателей, которым были доступны субсидируемые ипотечные ставки. Ее завершение в июле 2024 года стало важным изменением условий кредитования. При этом сохранились другие программы, представленные в статистике ЦБ: семейная, дальневосточная и арктическая, сельская и ИТ-ипотека. Поэтому прекращение массовой программы следует рассматривать как изменение состава поддержки, а не как ее полную отмену.
Перед сокращением госфинансирования объем выдач значительно вырос, а затем сократился – в первую очередь за счет льготных кредитов. Банк России связывал снижение совокупных выдач с завершением массовой программы и паузой до возобновления кредитования по обновленной семейной программе.
Последующее увеличение доли господдержки показывает, что ее роль определяется не только масштабом льготных программ, но и состоянием рыночного кредитования. За январь–сентябрь 2025 года льготные выдачи составили 2,21 трлн руб., рыночные — 0,44 трлн руб.; доля господдержки достигла 83,4%. Таким образом, высокая доля льготной ипотеки сохранялась и после прекращения массовой программы: достаточно, чтобы рыночный сегмент оставался относительно небольшим.
В январе–сентябре 2026 года структура роста была иной. Льготные выдачи увеличились до 2,25 трлн руб., лишь на 1,9% к тому же периоду предыдущего года. Рыночные выдачи выросли до 1,32 трлн руб., или на 201,4%, с низкой базы 2025 года. Поэтому основной прирост совокупного денежного объёма пришёлся на рыночное кредитование, а доля господдержки снизилась до 63,0%. Это снижение не означало сопоставимого уменьшения самого льготного потока: его объём почти не изменился, тогда как рыночный сегмент расширился более чем втрое. Однако в сентябре 2026 года объём льготных выдач достиг примерно 433,5 млрд руб., а их доля увеличилась с 56,1% в августе до 70,2%. ЦБ объяснял сентябрьское оживление опережающим спросом перед изменением условий семейной ипотеки.
Внутри льготных выдач за прошедшие два года усилилась концентрация на семейной программе. Если в первом полугодии 2024 года на нее приходилось 49,5% денежного объема господдержки, то в первом полугодии 2026 года — 86,6%. Такое сопоставление характеризует переход от более широкого набора массовых и адресных выдач к преобладанию одной адресной программы.
Рассматриваемые программы господдержки ориентированы преимущественно на покупку нового жилья, что создает различие условий финансирования двух рынков. При этом существуют исключения: с апреля 2025 года семейная программа распространяется и на вторичное жилье в городах с ограниченным строительством. Поэтому льготные и рыночные выдачи нельзя механически отождествлять с первичным и вторичным жильем.
Изменения структуры кредитования сопровождались сохранением значительного различия средних цен первичного и вторичного жилья. В I квартале 2024 года отношение средних цен двух рынков составляло 1,55, а в IV квартале 2025 года достигло 1,65. Таким образом, завершение массовой программы не сопровождалось немедленным сближением средних цен: во втором полугодии 2024 года отношение оставалось выше уровня начала года, а в течение 2025 года продолжало увеличиваться (график 2.2).
В 2026 году отношение средних цен снизилось: к III кварталу оно составляло 1,52. Это означает, что средний квадратный метр новостройки стоил на 51,8% дороже среднего квадратного метра вторичного жилья. Доля господдержки во II и III кварталах составляла соответственно 60,1 и 61,4%. В конце рассматриваемого периода снижение относительной цены новостроек сочеталось с меньшей, чем в 2025 году, ролью господдержки в совокупных выдачах. Однако ценовое различие оставалось существенным.
По оценкам [Ломоносов, Полбин, 2026]1 на основе DSGE-модели, сопоставляющей траектории первичного рынка с массовой и семейной ипотекой и без этих программ, во II квартале 2024 года оценка вклада программ в уровень реальных цен составляет 19,7%, в инвестиции в первичную недвижимость — 10,6%.
Возможное объяснение устойчивости ценового разрыва связано с тем, что снижение стоимости кредита расширяет платежеспособный спрос, тогда как предложение нового жилья не может увеличиваться с той же скоростью. Часть выгоды от субсидируемой ставки при таких условиях может перейти в цену объекта. Так, в работе [Жирнов, Хатунцев, 2025]2 авторы разделяют динамику цен новостроек на факторы спроса и предложения. Для используемого авторами ценового ряда рост за 2020–2021 годы составил 57%, из которых 35,2 процентного пункта приходились на факторы спроса (не обязательно только эффекта льготной ипотеки). Авторы также обсуждают рост издержек и субсидирование ставок застройщиками через комиссии, включаемые в цену квартиры. Высокая цена может поддерживаться несколькими механизмами, которые нельзя свести к одной государственной программе.
Положительная связь поддержки с кредитованием не равнозначна улучшению доступности жилья. В работе [Roshchina, Ilyunkina, 2021]3 авторы оценивают программу 2015–2016 годов в целом положительно, но для программы 2020–2021 годов получают неоднозначный результат: в их расчетах первоначальная выгода для покупателя могла впоследствии компенсироваться ростом цены жилья.
Региональную иллюстрацию предлагает в работе [Томтосов, 2024]: для Дальнего Востока автор сравнивает стоимость покупки с учетом процентов при фактических ценах и при продолжении исторических темпов их роста. В сценарии автора удорожание жилья способно перевесить преимущество низкой ставки. Такой результат объясняет, почему рост ипотечной активности и ухудшение отдельных показателей доступности могут наблюдаться одновременно.
3. Трансмиссия денежно-кредитной политики на рынке жилья
Государственная поддержка меняет условия передачи ключевой ставки в стоимость ипотечного кредита. Для заемщиков, которым доступны субсидируемые программы, цена кредита может оставаться низкой при высокой рыночной ставке. Одновременно меняется состав состоявшихся выдач: в периоды дорогой рыночной ипотеки льготные кредиты могут занимать большую долю рынка. Поэтому анализ трансмиссии требует отдельно рассматривать ставки двух сегментов, среднюю ставку всех выдач и объемы кредитования. Их совместная динамика позволяет описать различия условий покупки, сохраняя различие между наблюдаемыми изменениями и причинным эффектом ДКП.
Рыночная ставка по сравнению с льготной изменяется значительно сильнее, причем в периоды ужесточения денежно-кредитной политики образуется особенно сильный разрыв, как, например, в начале 2025 года. В феврале рыночная ставка достигла максимума рассматриваемого ряда — 26,86% годовых при средней ключевой ставке 21%. Льготная ставка составляла 5,76%, а общая ипотечная — 7,70%. Следовательно, среднее значение всех выдач в этот момент существенно отличалось от стоимости кредита для покупателя, которому субсидируемая программа недоступна. Низкая общая ставка сочеталась с высокой стоимостью рыночного финансирования.
Изменение правил поддержки добавляет к процентной динамике изменение состава кредитования. Между июнем и июлем 2024 года общая ставка увеличилась с 7,57 до 10,19%, рыночная — с 16,41 до 19,07%, тогда как льготная снизилась с 6,16 до 5,57%. Одновременно доля господдержки в денежном объеме выдач сократилась с 83,5 до 59,5%. Как показано в разделе 2, этот переход сопровождался завершением массовой программы и изменениями выдач по семейной ипотеке.
Обратную ситуацию иллюстрирует конец рассматриваемого периода. С августа по сентябрь 2026 года общая ипотечная ставка снизилась с 10,08 до 8,61%, то есть на 1,47 процентного пункта. При этом рыночная ставка почти не изменилась — с 17,99 до 17,97%, а льготная увеличилась с 5,59 до 5,75%. Средняя ключевая ставка в обоих месяцах составляла 14%. Снижение общего показателя, таким образом, не сопровождалось сопоставимым удешевлением кредита внутри рыночного сегмента. Одновременно доля господдержки выросла с 56,1 до 70,2%; сентябрьская доля приблизительна, поскольку льготный денежный объем опубликован с округлением.
На более длинном отрезке рыночная ставка все же заметно снизилась. Между февралем 2025 года и сентябрем 2026 года она уменьшилась на 8,89 процентного пункта, до 17,97%, при снижении средней ключевой ставки с 21 до 14%. Льготная ставка в конечной точке составляла 5,75%, а разрыв с рыночной — 12,22 процентного пункта. Таким образом, к осени 2026 года различие стоимости кредита для двух групп заемщиков сохранялось, несмотря на снижение рыночной ставки относительно ее пика.
Передача ключевой ставки в ипотечные условия проходит через несколько звеньев: влияют рыночные доходности, ожидания будущей политики и особенности кредитных контрактов. Поэтому долгосрочная ипотечная ставка может изменяться с иной скоростью и амплитудой, чем ключевая.
Заемщики различаются доступом к рыночной, семейной и массовой льготной программам. При этом ужесточение ДКП увеличивает стоимость кредита для рыночного сегмента, тогда как фиксированная льготная ставка ограничивает прямую передачу этого изменения участникам поддержки (такой механизм, например, рассмотрен в работе [Ломоносов, Полбин, 2026]). В этих условиях ожидание завершения поддержки способно переносить покупки на более ранний период. Поэтому всплески и спады выдач могут отражать одновременно изменение стоимости кредита и перераспределение спроса во времени.
Существуют свидетельства ослабления долгосрочного переноса ключевой ставки в кредитные ставки по мере распространения льготной ипотеки. Согласно оцененной модели [Добронравова, 2025], увеличение доли льготных программ в ипотечных выдачах на 10 п. п. уменьшает коэффициент переноса примерно на 0,083: при повышении ключевой ставки на 1 п. п. средняя ставка по кредитам населению сроком свыше года повышается на 0,083 п. п. меньше при прочих равных условиях. При этом автор выявляет усиление переноса после марта 2022 г. при контроле прочих факторов: сдерживающее влияние льготных программ сочеталось с другими изменениями, повышавшими чувствительность кредитных ставок к ДКП.
Сохранение низкой льготной ставки при этом оставляет действующими другие каналы влияния ДКП. Изменение доходности сбережений влияет на готовность направить накопления на приобретение жилья, а доступность покупки связана не только со ставкой, но и с ценами жилья: выгода от более дешевого кредита может компенсироваться удорожанием жилья, через которую до определенной степени может осуществляться трансмиссия ДКП.
Региональные оценки в работе [Демидова, Щанкина, 2025] указывают на существенные различия трансмиссии в общей и рыночной ипотечной ставке. На данных за январь 2016–август 2023 г. долгосрочная связь с межбанковской ставкой MIACR и подстройка к ней выявлены только в пяти регионах для общей ипотечной ставки и в тридцати — для расчетной ставки без льготных программ. Результат согласуется с тем, что субсидирование снижает чувствительность средней ипотечной ставки к денежно-кредитным условиям, тогда как в рыночном сегменте передача процентного импульса сохраняется в большем числе регионов. Однако исследование не позволяет полностью отделить влияние льготных программ от пандемии и других структурных изменений рассматриваемого периода.
Оценки в работе [Жирнов, 2026] показывают, что поддержка ипотечных выдач за счет субсидирования усиливалась в периоды высоких рыночных ставок. По расчетам автора, в середине 2020 г. льготные программы обеспечивали около 15% ипотечных выдач на первичном рынке, а в первом полугодии 2024 г., когда разрыв рыночной и льготной ставок превысил 10 п. п., их вклад достигал 40–60%. Эти результаты согласуются с механизмом частичной компенсации ужесточения ДКП: повышение рыночных ставок увеличивает преимущество субсидируемого кредита и поддерживает спрос в льготном сегменте. Вместе с тем это контрфактические эконометрические оценки, чувствительные к спецификации модели и возможному переносу спроса между периодами.
4. Региональные особенности рынка жилья: различия цен и роль льготной ипотеки
Общероссийское расхождение первичного и вторичного рынков складывается из разных региональных траекторий. Даже при единых федеральных условиях кредитования изменение цен зависит от местного спроса, состава предлагаемого жилья и возможностей строительства. Поэтому региональный анализ позволяет уточнить, насколько широко распространено опережающее удорожание новостроек и сопровождается ли оно увеличением их ценовой премии.
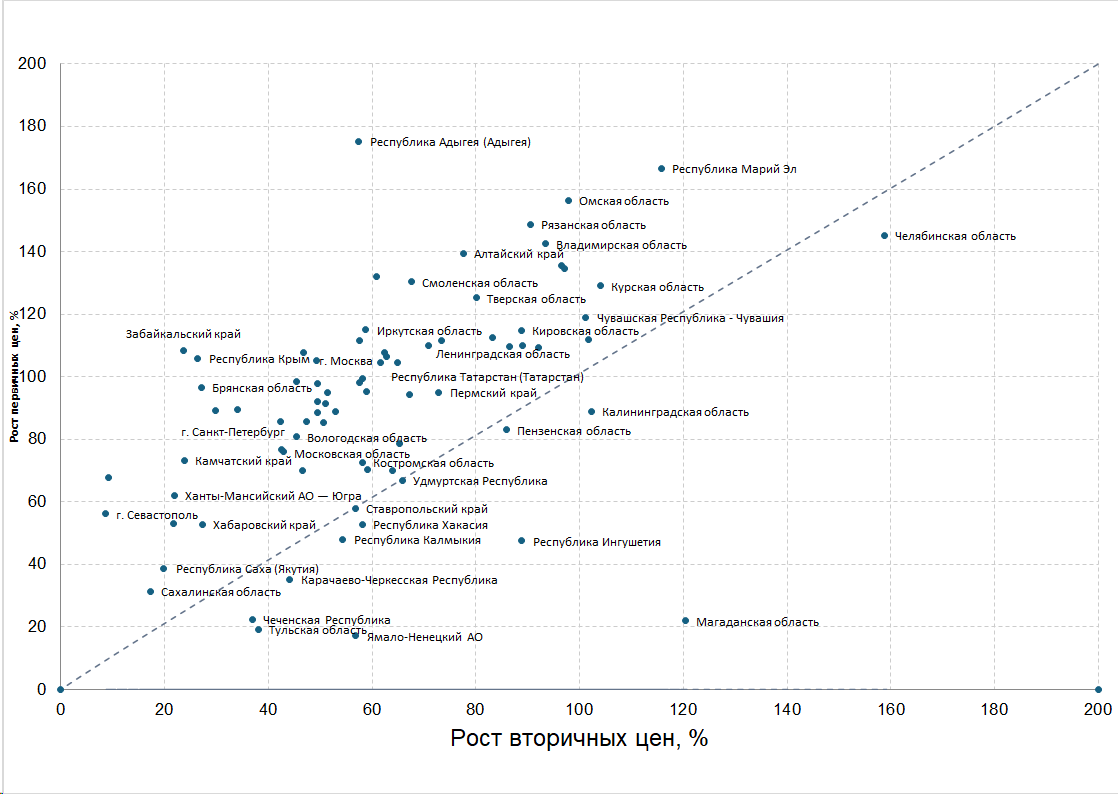
На графике 4.1 каждой точке соответствует одна территория: по горизонтали показан накопленный рост вторичных цен, по вертикали — первичных. Рост рассчитан по цепочке квартальных индексов Росстата от I квартала 2021 до III квартала 2026 года. Точки выше линии равного роста обозначают опережающее удорожание первичного жилья. Все показатели номинальные.
График 7. Накопленный рост цен первичного и вторичного жилья по регионам, I квартал 2021–III квартал 2026 года, %.
Источник: расчеты по данным Росстата
В 67 из 78 территорий рост первичных цен превышал рост вторичных. В остальных 11 быстрее дорожало вторичное жилье.
Наибольшая положительная разность темпов наблюдалась в Адыгее: первичные цены увеличились на 175,2%. В Забайкальском крае рост составил соответственно 108,2 и 23,6%, в Республике Крым — 105,9 и 26,3%. Сильное расхождение могло сочетаться как с особенно быстрым ростом первичных цен, так и со сравнительно сдержанной динамикой вторичных.
Обратные случаи также существенны. В Магаданской области первичные цены выросли на 22,0%, вторичные — на 120,5%. В Ингушетии соответствующие значения составили 47,5 и 88,8%, в Ямало-Ненецком автономном округе — 17,2 и 56,9%. В Удмуртии, напротив, динамика двух сегментов была близкой: 66,9 и 65,8%. Таким образом, общая тенденция допускает и сильное расхождение в противоположную сторону, и почти одинаковые темпы.
Научные работы из исходной записки помогают объяснить, почему общий импульс поддержки спроса может сопровождаться различными ценовыми результатами. Жирнов и Хатунцев исследуют первичный рынок 78 регионов на месячных данных за январь 2016–июнь 2024 года. Авторы используют цены Сбериндекса и число ипотечных кредитов по договорам долевого участия, разделяя ценовые изменения на факторы спроса и предложения по знакам отклонений от модельной траектории [Жирнов, Хатунцев, 2025]. Их декомпозиция показывает значимость обеих групп факторов. При этом она не выделяет эффект отдельной ипотечной программы, а число кредитов служит приближением объема продаж.
Для наших результатов из этого следует необходимость рассматривать возможности предложения наряду с поддержкой спроса. При ограниченной способности быстро увеличить объем доступного жилья дополнительный спрос может в большей степени отражаться в цене; при расширении предложения часть реакции может приходиться на продажи и строительство. Это экономическая интерпретация, согласующаяся с подходом авторов, а не установленная причина положения каждого региона на графике 4.1. Наши данные не содержат аналогичной декомпозиции и не позволяют ранжировать территории по силе ограничения предложения.
Для региональной интерпретации важен рассмотренный в подразделе 2.3 сценарий Томтосова: на Дальнем Востоке рост цены квартиры способен перевесить преимущество льготной ставки [Томтосов, 2024]. Вывод зависит от условной ценовой траектории и параметров покупки; он не является причинной оценкой программы для каждого региона.
Такой механизм важен для оценки региональных результатов поддержки: низкая ставка, рост числа кредитов и доступность жилья для домохозяйства характеризуют разные стороны рынка. Преимущество в ежемесячном платеже может сочетаться с увеличением цены квартиры и суммы первоначального взноса. Вместе с тем расположение Магаданской области и Забайкальского края по разные стороны линии равного роста показывает, что даже внутри Дальнего Востока соотношение динамики двух рынков неодинаково. По одному признаку территориальной доступности программы нельзя вывести общий ценовой результат для всех ее регионов.
Заключение
К осени 2026 года российский рынок жилья сочетает восстановление ипотечных выдач с сохранением существенных различий между первичным и вторичным сегментами. Номинальное удорожание недвижимости продолжается, однако его накопленный масштаб и соотношение с доходами населения неодинаковы.
Завершение массовой льготной программы изменило структуру поддержки, сохранив ее значимую роль. В январе–сентябре 2026 года на господдержку приходилось около 63% денежного объема рублевых ипотечных выдач. Снижение этой доли относительно предыдущего года было связано преимущественно с восстановлением рыночного кредитования при почти неизменном объеме льготного. Таким образом, зависимость рынка от субсидируемых программ сохранялась, а уменьшение их доли не означало пропорционального сокращения самой поддержки.
Различия условий финансирования помогают объяснить устойчивость ценовой сегментации. При этом снижение относительной цены новостроек в 2026 году не устранило накопленного различия: в III квартале средняя цена их квадратного метра превышала вторичную на 51,8%. Региональные результаты подтверждают широкое распространение расхождения рынков при существенной неоднородности его масштаба.
Государственная поддержка делает передачу денежно-кредитных условий в ипотеку неодинаковой для разных групп покупателей. По предварительным данным за сентябрь 2026 года ставка рыночных выдач составляла 17,97% годовых, льготных — 5,75%. При фиксированной субсидируемой ставке прямое воздействие изменения рыночной стоимости кредита на участника программы ограничено. Однако другие каналы сохраняются: решение о покупке зависит от доходов, накоплений, цены объекта и требований банка. Поэтому наблюдаемое различие ставок свидетельствует о неоднородности трансмиссии, но не позволяет количественно оценить, насколько господдержка ослабляет совокупное влияние ДКП на рынок жилья.
Дальнейшие изменения будут зависеть от сочетания процентных условий, доходов покупателей, правил поддержки и реакции предложения. Если снижение ключевой ставки будет передаваться в рыночную ипотеку, оно может расширить круг покупателей вторичного жилья и уменьшить преимущество льготных программ по стоимости кредита.
Сближение цен при таком сценарии не предопределено. Более дешевая рыночная ипотека может поддержать спрос на обоих рынках, а изменение относительных цен будет зависеть от доступного предложения и состава покупателей. Если рост спроса преимущественно перейдет в стоимость объектов, улучшение кредитных условий может лишь частично повысить доступность покупки. Если предложение и доходы будут увеличиваться достаточно быстро, возможности приобретения жилья смогут расширяться без сопоставимого усиления ценового давления.
1 Ломоносов Д., Полбин А. Построение DSGE-модели для российской экономики с первичным рынком жилья и многопериодными ипотечными контрактами. Банк России. Серия докладов об экономических исследованиях. № 164. Январь 2026.
2 Жирнов Г. А., Хатунцев С. В. Вклад факторов спроса и предложения в динамику цен на первичное жилье в России // Проблемы прогнозирования. 2025. № 2 (209). С. 192–205.
2 Roshchina I., Ilyunkina N. Impact of Government Measures to Support Mortgage Lending on Housing Affordability in Russia: Regional Evidence // Russian Journal of Money and Finance. 2021. Vol. 80. № 4. P. 98–123.