Содержание
- Резюме
- 1. Общая сезонность и ее источники
- 2. Сезонность отдельных видов расходов
- 2.1. Капитальные расходы: проектный характер финансирования
- 2.1. Капитальные расходы: проектный характер финансирования
- 2.2. Закупки без капремонта: содержание, сезонные работы и поставки
- 2.3. Субсидии учреждениям и НКО: различия в сроках перечислений
- 2.4. Субсидии предприятиям: концентрация перечислений в конце года
- 2.5. Расходы на персонал: регулярные выплаты и расчеты в конце года года
- 2.6. Социальное обеспечение: регулярные выплаты и взносы на ОМС года
- 3. Бюджетная сезонность и квартальная динамика экономики
Резюме
Расходы консолидированных бюджетов регионов традиционно смещены к концу года: в среднем за 2023-2025 годы по 89 регионам на IV квартал приходилось 34,6% годового объема против 21,8% в среднем за каждый из первых трех кварталов. В январе-августе 2026 года признаков сдвига агрегированной сезонности не наблюдалось: по итогам восьми месяцев доля накопленного исполнения по выборке из 85 регионов составила 57,8% от годового плана против 58,1% итоговой годовой суммы за тот же период в среднем за 2023-2025 годы.
Основной вклад в сезонную неравномерность выплат вносят капитальные расходы, закупки без капремонта и субсидии учреждениям и НКО: в 2023-2025 годах они обеспечивали около 75% среднего накопленного отставания от равномерного распределения годовой суммы по месяцам. Наиболее равномерно распределялись расходы на социальное обеспечение и выплаты населению.
Для оценки влияния бюджетной сезонности на макроэкономические показатели важно учитывать структурное распределение финансирования: сдвиги платежей по разным направлениям неодинаково отражаются на динамике потребления, производства и инвестиций. Эта связь в том числе зависит от сроков перечисления и использования средств, а также от способности получателей обеспечивать свою деятельность до поступления бюджетных потоков.
1. Общая сезонность и ее источники
В 2023–2025 годах накопленное исполнение расходов вплоть до осени отставало от траектории равномерного распределения платежей – основное ускорение происходило в последние месяцы года. В целом по стране на IV квартал приходилось в среднем 34,6% годовой суммы. Пик выплат наблюдался в декабре: в выборке из 851 регионов за этот месяц перечислялось 17,9% годовых расходов – в 2,4 раза больше среднемесячного объема января–ноября. В 2026 году динамика осталась похожей: по той же выборке за январь–август этого года было исполнено 57,8% годового плана против 58,1% фактической годовой суммы за аналогичный период в среднем за 2023–2025 годы.
В 2023–2025 годах капитальные расходы, закупки без капремонта и субсидии учреждениям и НКО формировали около 75% среднемесячного накопленного отставания от равномерного распределения. В функциональном разрезе основную часть отклонения обеспечивали национальная экономика (35%), социальные расходы (33%) и ЖКХ (24%).
В 2023-2025 годах во всех 89 регионах на IV квартал приходилось более четверти годовых расходов. Наибольшая концентрация платежей в последнем квартале наблюдалась в Татарстане (42,0%), Запорожской области (39,4%) и Москве (38,3%). В Татарстане она была связана прежде всего с поздним перечислением субсидий, включая поддержку предприятий. В Запорожской области к поздним субсидиям учреждениям и НКО добавлялась оплата закупок без капремонта, а в Москве существенную роль играли капитальные расходы, закупки без капремонта и выплаты персоналу.
Карта 1. Средняя доля IV квартала за 2023-2025 годы, %
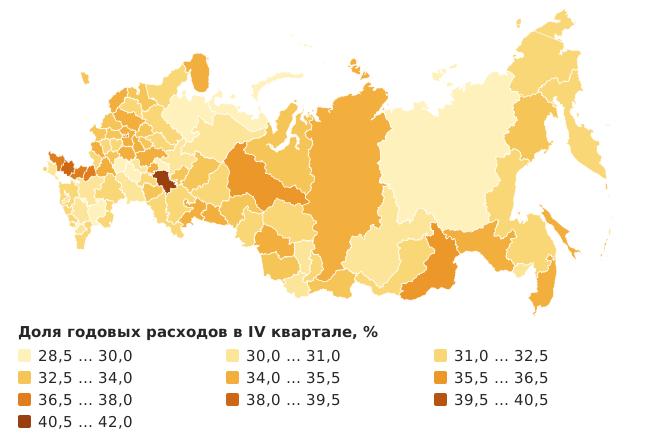
Источник: расчёты агентства «Эксперт РА» по данным Единого портала «Электронный бюджет»
2. Сезонность отдельных видов расходов
2.1. Капитальные расходы: проектный характер финансирования
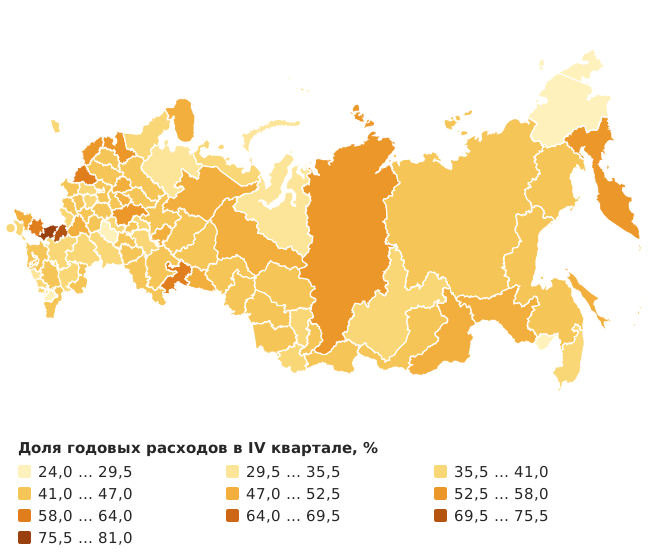
Среди рассматриваемых категорий капитальные расходы были наиболее сильно смещены к концу года: в 2023-2025 годах по совокупности 89 регионов на IV квартал приходилось в среднем 45,6% их годовой суммы. В декабре по выборке из 85 регионов перечислялось 27,8% годовых расходов этого типа – почти столько же, сколько на все первое полугодие (31,8%). Такая сезонность связана с тем, что на практике значительная часть работ по инвестиционным проектам завершается и принимается в последние месяцы года. Следом проводятся окончательные расчеты с подрядчиками, что и концентрирует платежи в IV квартале. По той же выборке из 85 регионов за январь-август 2026 года исполнено 39,3% годового плана против 47,3% фактической годовой суммы за тот же период в среднем за 2023-2025 годы. Для выполнения плана потребуется более сильное ускорение платежей в конце года, чем наблюдалось в предыдущие три года.
В 2023-2025 годах наибольший вклад в смещение капитальных расходов к концу года вносили дорожное хозяйство и транспорт – около 37% среднего накопленного отставания. Следующими по значимости драйверами сезонности были ЖКХ (21%), а также образование, культура и спорт (20%).
Карта 2. Доля IV квартала в общем объеме годовых капитальных расходов, в среднем за 2023-25 годы, %
Источник: расчёты агентства «Эксперт РА»
по данным Единого портала «Электронный бюджет»
В 2023-2025 годах капитальные расходы сильнее всего концентрировались в IV квартале в ДНР (80,6% годовой суммы), ЛНР (70,0%) и Смоленской области (59,8%). В ДНР к концу года были смещены расходы на жилищное хозяйство и ТЭК: по первому направлению на IV квартал приходилось в среднем 60,8% годовых капитальных расходов, а по второму перечисления осуществлялись только в 2024-2025 годах и почти полностью – в последние три месяца года. В ЛНР основным направлением поздних платежей было коммунальное хозяйство, где доля IV квартала составляла 66,8%. В Смоленской области поздние платежи были характерны для дорожного хозяйства: 76,8% годовых капитальных расходов по этому направлению перечислялось в IV квартале.
2.2. Закупки без капремонта: содержание, сезонные работы и поставки
В 2023-2025 годах по выборке из 85 регионов распределение затрат на закупки без капремонта также было смещено к концу года, однако в данном случае объемы перечислений увеличивались уже в III квартале. За всё первое полугодие в среднем выплачивалось 35,3% годовой суммы, за III квартал – 27,0%, а за IV – 37,6%. По выборке из 85 регионов за январь-август 2026 года исполнено 51,1% годового плана против 53,3% фактической годовой суммы за тот же период в среднем за 2023-2025 годы.
Менее выраженное по сравнению с капитальными расходами смещение закупок без капремонта к концу года во многом определялось их составом. Почти половина расходов приходилась на дорожное хозяйство и благоустройство, где сезонные работы сочетались с повседневным содержанием инфраструктуры. Регулярные расчеты за текущие услуги и поставки распределяли часть платежей в течение года, а выполнение сезонных работ в теплые месяцы увеличивало перечисления уже летом и осенью.
В 2023-2025 годах дорожное хозяйство и транспорт формировали около 40% среднего накопленного отставания закупок, ЖКХ, включая благоустройство, – 23%, связь и информатика – 11%. По той же выборке из 85 регионов на IV квартал по этим направлениям приходилось в среднем 34,7%, 42,7% и 52,6% их годовых закупок соответственно.
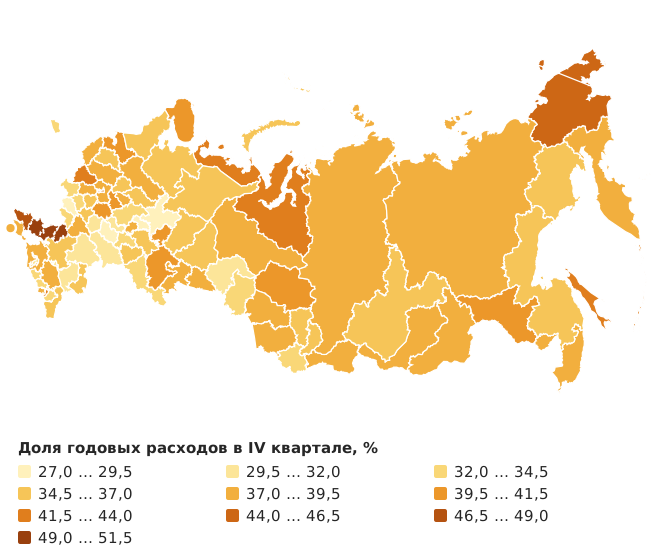
Карта 3. Доля IV квартала в общем объеме годовых расходов на закупки без капремонта, в среднем за 2023-25 годы, %
Источник: расчёты агентства «Эксперт РА»
по данным Единого портала «Электронный бюджет»
В 2023-2025 годах во всех 89 регионах доля IV квартала в закупках без капремонта превышала 25%. Самой высокой средняя доля была в ЛНР (51,1%), ДНР (50,6%), Запорожской (49,3%) и Херсонской (48,0%) областях. Во всех четырех регионах ключевым направлением, определявшим характер сезонности, было дорожное хозяйство.
2.3. Субсидии учреждениям и НКО: различия в сроках перечислений
В 2023-2025 годах по выборке из 85 регионов 63,3% субсидий учреждениям и НКО приходилось на выполнение государственного и муниципального задания – оказание услуг школами, больницами и другими учреждениями. Это финансирование обеспечивало повседневную работу, включая зарплату и содержание имущества. Средства перечислялись сравнительно равномерно: на IV квартал приходилось 28,0% их годовой суммы.
Помимо госзадания, учреждения получали отдельные субсидии на ремонт, оснащение и другие задачи. По той же выборке эти перечисления сильнее концентрировались в конце года: на IV квартал приходилось 39,2% их годовой суммы. У субсидий другим НКО – организациям, не являющимся государственными или муниципальными учреждениями, – доля IV квартала составляла 42,5%.
За январь-август 2026 года учреждениям и НКО перечислено 63,2% годового плана субсидий против 60,7% итоговой годовой суммы за тот же период в среднем за 2023-2025 годы. Повышение доли перечислений затронуло все три направления: по госзаданию показатель составил 67,9% против 65,1%, по отдельным субсидиям учреждениям – 56,7% против 52,8%, по поддержке других НКО – 57,0% против 52,2%.
В 2023-2025 годах наибольший вклад в среднее накопленное отставание субсидий вносили образование, культура и спорт (38%), ЖКХ (34%), а также здравоохранение (15%). Для образования и культуры было характерно увеличение перечислений весной и в начале лета, после чего отставание вновь нарастало. В значительной степени данный вид сезонности был связан с выплатой отпускных и проведением летних ремонтов в учреждениях. В жилищном хозяйстве перечисление субсидий было сосредоточено в конце года: на декабрь приходилось 41,8% их годового объёма.
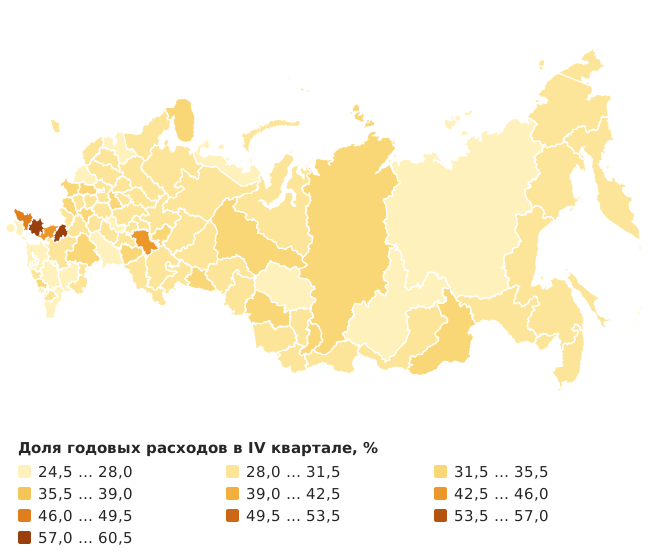
Карта 4. Доля IV квартала в общем объеме годовых субсидий учреждениям и НКО, в среднем за 2023-25 годы, %
Источник: расчёты агентства «Эксперт РА»
по данным Единого портала «Электронный бюджет»
В 2023-2025 годах доля IV квартала в субсидиях учреждениям и НКО превышала 25% в 87 из 89 регионов. Наибольшая концентрация наблюдалась в Запорожской области (60,5%), ЛНР (57,3%) и Херсонской области (47,5%). В Запорожской области на субсидии учреждениям вне госзадания и поддержку других НКО приходилось в сумме 96,3% всех перечислений, в ЛНР – 99,9%. Среди остальных регионов наибольшая доля была в Татарстане (43,7%): здесь субсидии на ремонт, оснащение и другие задачи вне госзадания составляли 46,1% поддержки, а 61,3% их годовой суммы перечислялось в IV квартале против 22,8% по госзаданию.
2.4. Субсидии предприятиям: концентрация перечислений в конце года
В 2023–2025 годах по общестрановой совокупности регионов в IV квартале перечислялось в среднем 37,9% годовых субсидий предприятиям2 . Значительная часть платежей приходилась на декабрь: по выборке из 85 регионов с полными месячными данными за этот месяц выплачивалось 24,2% годовой суммы. Концентрации платежей способствовало позднее расширение финансирования: по той же выборке из 85 регионов в каждом из трех лет утвержденный объем субсидий увеличивался в IV квартале на 7,8–13,5% окончательного годового плана. На перечисление дополнительных средств оставались последние месяцы года. Концентрацию усиливал и порядок расчетов по отдельным программам: компенсации за III квартал перечислялись после его завершения, а за IV – до конца года, на основании предварительных данных. В результате в последние три месяца совмещались расчеты за два квартала.
За январь-август 2026 года предприятиям перечислено 62,8% годового плана субсидий против 56,3% фактической годовой суммы за тот же период в среднем за 2023-2025 годы. Существенный вклад в повышение показателя внес ТЭК: по этому направлению перечислено 72,2% годового плана против 54,8% в среднем за предыдущие три года. Одновременно доля ТЭК в фактически перечисленных предприятиям субсидиях за январь-август 2026 года составила 11,0% против 6,0% в среднем за аналогичные периоды 2023-2025 годов.
В 2023-2025 годах по совокупности 89 регионов на IV квартал приходилось 36,4% годовых субсидий предприятиям дорожного хозяйства и транспорта и 41,0% – предприятиям ЖКХ. Поддержка сельского, лесного и водного хозяйства имела иной сезонный профиль: наибольшая доля выплат приходилась на II квартал – 32,0% годовой суммы. Увеличение перечислений весной и в начале лета совпадало с периодом весенних полевых работ.
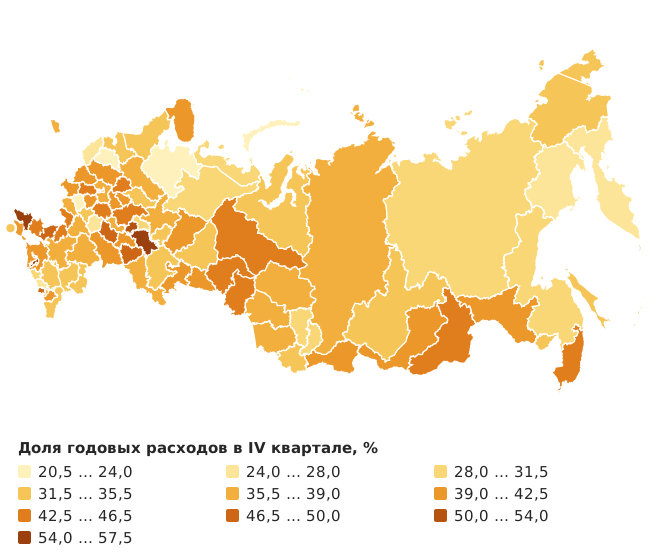
Карта 5. Доля IV квартала в общем объеме годовых субсидий предприятиям и производителям, в среднем за 2023-25 годы, %
Источник: расчёты агентства «Эксперт РА»
по данным Единого портала «Электронный бюджет»
В 2023-2025 годах в 64 из 89 регионов на IV квартал приходилось более трети годовых субсидий предприятиям. В четырех регионах перечислялось более половины: в Татарстане – 57,3%, Адыгее – 56,3%, Херсонской области – 56,1%, Чувашии – 52,0%. В Татарстане и Адыгее преобладали субсидии, не отнесенные в отчетности к конкретным направлениям экономики: они составляли соответственно 62,0% и 52,2% поддержки, а доля IV квартала по ним достигала 65,6% и 77,4%. В Херсонской области крупнейшим получателем было сельское хозяйство – 60,1% всех субсидий предприятиям; на IV квартал приходилось 47,0% годовой суммы по этому направлению. Концентрацию усиливали коммунальные субсидии: в 2024 году они полностью перечислялись в IV квартале, хотя в 2025-м его доля снизилась до 24,6%. В Чувашии сельское хозяйство также получало более половины поддержки, причем 42,8% годовой суммы перечислялось в IV квартале. Еще сильнее к концу года были смещены субсидии коммунальному хозяйству и прочим направлениям экономики – соответственно 64,4% и 78,8% годовой суммы.
2.5. Расходы на персонал: регулярные выплаты и расчеты в конце года
В 2023-2025 годах около трети расходов на персонал приходилось на IV квартал – 32,9% по совокупности 89 регионов. На декабрь по выборке из 85 регионов приходилось 17,3% годовой суммы. Такая концентрация отчасти связана с календарем зарплатных выплат: если установленная дата приходится на январские праздники, деньги перечисляют заранее. Дополнительно объем платежей могут увеличивать квартальные и годовые премии.
Эта сезонность относится к прямым расходам бюджета на зарплаты, другие выплаты и страховые взносы за работников органов власти и казенных учреждений3.
За январь-август 2026 года по сопоставимой выборке из 85 регионов исполнено 62,3% годового плана расходов на персонал против 59,8% фактической годовой суммы за тот же период в среднем за 2023-2025 годы. Повышение доли исполнения затронуло обе основные группы работников: по персоналу казенных учреждений показатель составлял 61,9% против 60,2%, по работникам органов власти – 62,8% против 59,2%.
Внутри года направления расходов также различались по срокам выплат. Около 41% среднего накопленного отставания формировали общегосударственные расходы, включая содержание органов власти. Образование, культура и спорт, напротив, определяли летнее увеличение перечислений. Отпускные выплачиваются сразу за весь период отдыха до его начала, поэтому рост выплат перед массовыми отпусками сокращал общее отставание в июне.
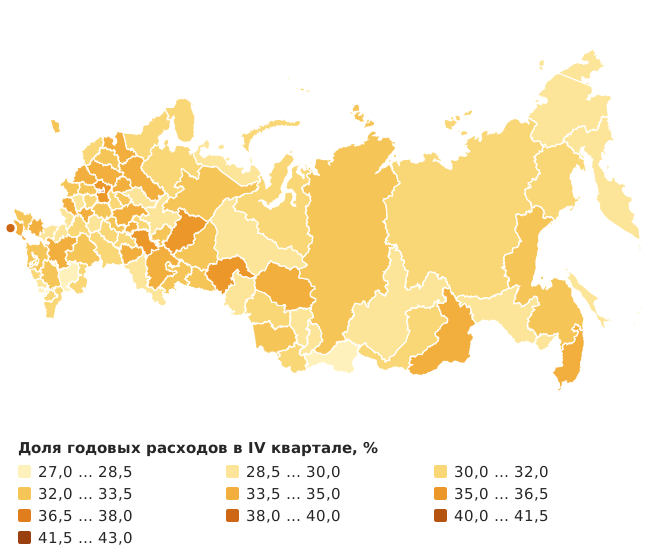
Карта 6. Доля IV квартала в общем объеме годовых расходов на персонал, в среднем за 2023-25 годы, %
Источник: расчёты агентства «Эксперт РА»
по данным Единого портала «Электронный бюджет»
По регионам наиболее выраженная концентрация в IV квартале наблюдалась в Москве (42,9%), Севастополе (38,6%) и Татарстане (36,3%). В Москве за последние три месяца перечислялось 45,5% годовых расходов на работников органов власти и 40,0% – на персонал казенных учреждений. В Севастополе соответствующие доли составляли 39,7% и 35,7%, в Татарстане – 36,5% и 36,1%.
2.6. Социальное обеспечение: регулярные выплаты и взносы на ОМС
В 2023–2025 годах расходы на социальное обеспечение распределялись по году наиболее равномерно среди рассматриваемых категорий: по совокупности 89 регионов на IV квартал приходилось в среднем 26,7% годовой суммы. Основу этой категории составляли денежные выплаты населению (60,7%) и взносы на ОМС неработающего населения (28,4%).
Тем не менее в апреле и декабре происходило локальное увеличение расходов, преимущественно за счет пособий и других денежных выплат населению. Перед майскими и новогодними праздниками часть выплат за следующий месяц перечисляется досрочно, увеличивая расходы апреля и декабря. Дополнительную неравномерность создают ежегодные и разовые меры поддержки, в том числе приуроченные к праздникам, а также перерасчеты.
За январь-август 2026 года по сопоставимой выборке из 85 регионов исполнено 69,7% годового плана расходов на социальное обеспечение против 65,1% фактической годовой суммы за тот же период в среднем за 2023-2025 годы. Повышение доли исполнения затронуло обе формы поддержки: по денежным выплатам населению показатель составлял 67,5% против 63,2%, по оплате товаров и услуг для граждан и взносам на ОМС – 72,9% против 67,7%.
За общим распределением расходов стояли различия в сроках отдельных выплат. По выборке из 85 регионов пособия и другие денежные выплаты населению были сильнее смещены ко второй половине года и формировали основную часть среднего накопленного отставания от равномерного графика. Более ранние перечисления взносов на ОМС и средств на оплату товаров и услуг для граждан частично компенсировали это отставание, сглаживая сезонность всей категории.
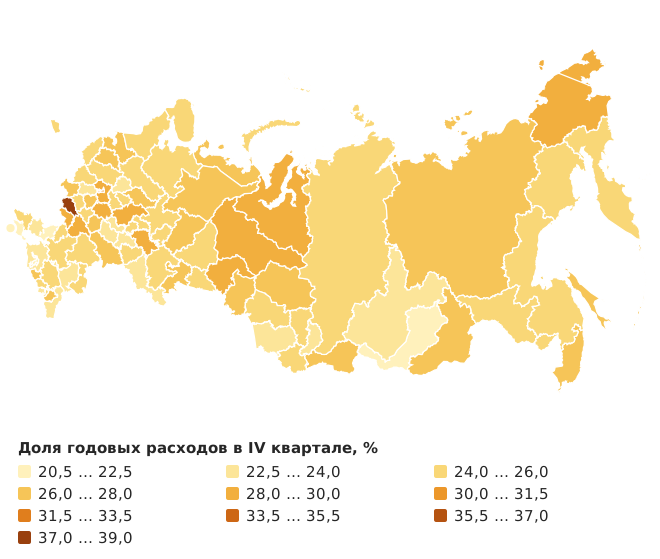
Карта 7. Доля IV квартала в общем объеме годовых расходов на социальное обеспечение, в среднем за 2023-25 годы, %
Источник: расчёты агентства «Эксперт РА»
по данным Единого портала «Электронный бюджет»
Максимальной средняя доля IV квартала была в Курской области (38,7%). Определяющим стал 2024 год: расходы на социальное обеспечение увеличились вчетверо относительно 2023-го, а на последние три месяца пришлось 54,2% годовой суммы. В этот период расширялась помощь жителям приграничья, включая компенсации за утрату имущества, аренду и приобретение жилья. Наименьшие доли IV квартала отмечались в Адыгее (20,9%), ДНР (21,2%) и Бурятии (21,3%). В целом более четверти годовой суммы перечислялось в IV квартале только в 48 из 89 регионов.
3. Бюджетная сезонность и квартальная динамика экономики
В 2025 году расходы консолидированных бюджетов 89 регионов без учета ТФОМС составили около 27,4 трлн рублей, или 12,8% ВВП России. При таком масштабе сроки бюджетного финансирования способны заметно влиять на потребление, производство и инвестиции, однако характер этого влияния различается по видам расходов.
Заработная плата и прямые социальные выплаты непосредственно поддерживают текущий спрос. Их перенос может сдвигать потребление между месяцами, особенно у семей с небольшими сбережениями – финансовые резервы ослабляют зависимость покупок от даты выплаты.
При капитальных расходах окончательные расчеты часто следуют за выполнением и приемкой работ, поэтому концентрация оплаты в IV квартале не означает аналогичной концентрации самих работ. До получения бюджетных средств подрядчики могут покрывать затраты собственными ресурсами и кредитом. Последствия сдвигов платежей зависят от финансового положения компаний и условий заимствования в экономике: в одних случаях они ограничиваются дополнительными процентными расходами, в других – замедляют реализацию проектов. Эти особенности необходимо учитывать и при анализе субсидий, если поддержка направлена на капитальные проекты. При этом даже субсидии на текущую деятельность могут по-разному распределяться между зарплатами и закупками, поэтому значение имеет не только назначение поддержки, но и структура ее использования.
Таким образом, сдвиги бюджетных перечислений могут отражать как перенос закупок, выплат и выполнения работ, так и изменение сроков расчетов при прежнем графике деятельности получателей. Поэтому для оценки сезонных эффектов бюджетного стимулирования важно учитывать структуру расходов: она помогает различить эти процессы в динамике кассового исполнения.
1 Анализ месячной сезонности охватывает 85 регионов: Донецкая и Луганская народные республики, Запорожская и Херсонская области исключены из этих расчётов, поскольку за 2023–2024 годы по ним доступна только квартальная отчётность. Квартальные показатели, включая совокупные расходы по стране, и региональные сравнения рассчитаны по всем 89 регионам, если в тексте не указана выборка из 85 регионов. Исторические доли рассчитаны от фактических годовых расходов и усреднены за 2023–2025 годы; каждый год имеет одинаковый вес. Доли 2026 года рассчитаны от годового плана на 1 сентября. Консолидированные бюджеты включают региональные и местные бюджеты без ТФОМС.
2 Субсидии коммерческим организациям.
3 Бюджетные и автономные учреждения получают средства в виде субсидий и сами выплачивают зарплату сотрудникам, поэтому бюджетное финансирование их зарплат учтено в разделе «Субсидии учреждениям и НКО».